
호주에서 오래 살다 보면 은퇴할 때쯤 가장 큰 자산이 ‘내가 살고 있는 집’인 경우가 많습니다. 직장 생활을 하며 수십 년간 모기지를 갚아 나갔고, 자녀들이 독립하고 나면 어느 순간 넓은 집에 부부 둘만 남게 되기도 하죠.
여기서 많은 분이 현실적인 문제에 부딪힙니다. 부동산 자산은 커졌는데, 정작 매달 통장에 찍히는 생활비는 부족한 현상입니다.
집을 팔면 목돈이 생기지만 정든 동네를 떠나야 하고, 그대로 살자니 매달 쓸 현금이 아쉽습니다.
참고로 호주 슈퍼연금기금협회(ASFA)의 최신 조사에 따르면, 자가 주택을 소유한 은퇴 부부가 ‘편안한 노후를 보내기 위해 필요한 생활비는 연간 약 $79,000(주당 약 $1,513)에 달합니다.
따라서 성공적인 은퇴를 위해서는 내 수퍼(Super) 잔액만 보면 안 됩니다. 결과적으로 현재 살고 있는 집을 노후에 어떻게 카드로 활용할지 반드시 함께 계획해야 합니다.
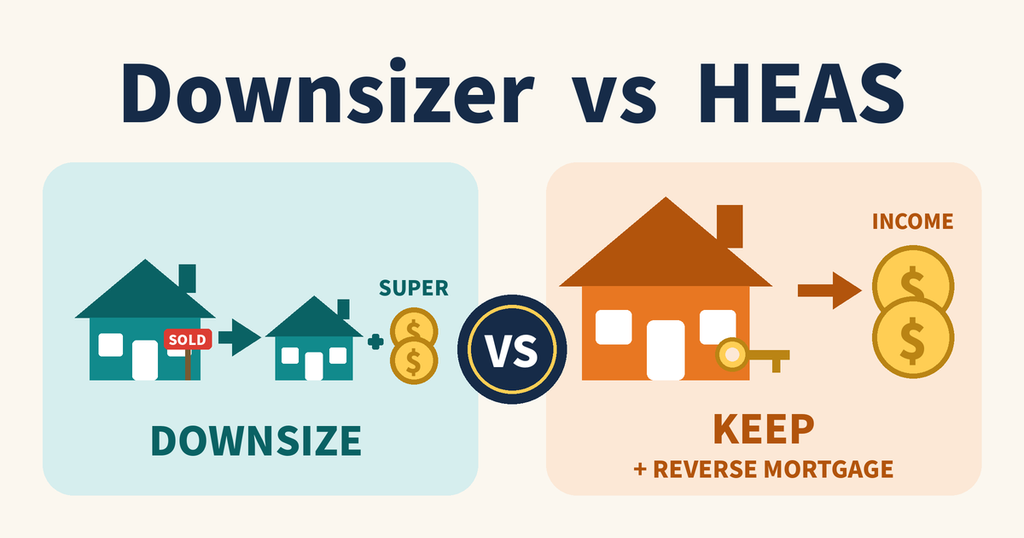
이번 글에서는 집을 팔아 수퍼를 채우는 다운사이저와 집을 유지하며 담보로 생활비를 받는 HEAS제도를 비교해 드리겠습니다.
1. 집을 팔고 작은 집으로, ‘다운사이저(Downsizer)’
은퇴 후 관리하기 힘든 큰 집이 더 이상 필요 없다면, 집 규모를 줄이는(Downsizing) 것이 가장 확실한 방법입니다.
다운사이저의 가장 큰 장점은 집을 줄이면서 남는 돈을 수퍼로 옮길 수 있다는 것입니다.
예를 들어 부부가 큰 집을 팔고 작은 집으로 이사하면서 각각 30만 달러씩 수퍼에 넣는다면 최대 60만 달러를 추가로 수퍼에 넣을 수 있습니다.
이 돈은 수퍼 안에서 투자되기 때문에 장기적으로 노후자금으로 활용할 수 있습니다.
다만 수퍼에 넣었다고 해서 돈이 그대로 유지되는 것은 아닙니다.
투자 결과에 따라 금액이 늘거나 줄 수 있고, 나중에 돈을 찾을 때도 나이와 은퇴 여부 등에 따른 인출 조건이 있습니다.
따라서 다운사이저는 단순히 “집 판 돈을 수퍼에 넣으면 된다”는 제도라기보다, 집을 줄이는 시점에 남는 자금을 노후자금으로 옮기는 방법이라고 생각하면 이해하기 쉽습니다.
쉽게 이해하는 예시
예를 들어 현재 살고 있는 큰 집을 160만 달러에 매각했다고 가정해 보겠습니다. 그리고 노부부가 살기 좋은 작은 집을 100만 달러에 매입했다면 현금 60만 달러가 남습니다. 이 남은 돈은 ‘다운사이저 제도’를 통해 수퍼(Super) 계좌에 추가로 납입할 수 있습니다.
다운사이저(Downsizer) 납입 제도란?
주택을 매각한 자금의 일부를 연간 일반 수퍼 납입 한도(Cap)와 상관없이 추가로 수퍼에 저축할 수 있도록 정부가 세제 혜택을 주는 제도입니다.
다운사이저 자격 조건 요약
- 나이 조건: 만 55세 이상
- 보유 기간: 매각하는 주택을 최소 10년 이상 소유했을 것
- 주택 조건: 호주 내 주거용 주택이며, 주 거주지(Main Residence)로 CGT(자본이득세) 면제 요건을 충족할 것
- 납입 한도: 1인당 최대 $300,000 (부부 각각 충족 시 총 $600,000)
- 납입 시기: 주택 소유권 이전(Settlement) 완료 후 90일 이내
명의 변경과 90일 규정 주의사항
소유 기간 합산 가능: 예를 들어 이혼으로 재산을 분할받았거나 배우자 사망으로 명의를 넘겨받은 경우가 있습니다. 이때는 전 배우자가 소유했던 기간을 합산해 10년 요건을 채울 수 있습니다.
90일의 마법: 하지만 집 판 돈을 은행 계좌에 들고만 있으면 안 됩니다. 반드시 소유권 이전일로부터 90일 이내에 수퍼 펀드에 실제 입금이 완료되어야 합니다.
생각보다 시간이 촉박하므로 집을 매각하기 전 미리 수퍼 펀드에 절차를 문의해 두는 것이 안전합니다.
2. 다운사이저가 ‘노령연금 자산 테스트’에 미치는 영향
많은 분이 “정부 혜택을 주는 제도이니 수퍼에 넣은 다운사이저 자금은 노령연금 자산 테스트에서 면제되겠지?”라고 오해하십니다. 절대 그렇지 않습니다.
- 자산 면제 혜택의 소멸: 호주 정부는 ‘내가 살고 있는 본인 소유 주택(Principal Home)’에 대해서는 자산 테스트를 면제(Exempt)해 줍니다. 하지만 집을 팔아 현금화하는 순간, 그 돈은 더 이상 면제 자산이 아닙니다.
- 수퍼 잔액도 자산으로 포함: 다운사이저 제도를 통해 돈을 수퍼(Super)로 안전하게 옮기더라도, Services Australia 기준 은퇴 연령(67세)이 지난 분들의 수퍼 잔액은 전액 자산 심사 대상(Assessable Asset)에 포함됩니다.
- 연금 감액 가능성: 주택 매각 후 남은 차액이 개인 자산으로 잡히기 때문에, 정부 노령연금 수령액이 크게 줄어들거나 최악의 경우 연금 수급 자격이 정지될 수 있습니다.
자산 심사 기준은 호주 노후 준비 1부에 표로 정리해 두었으니 아래 링크를 통해 먼저 확인해 보세요!
👉[호주 노후 준비 1부] Super, Age Pension, 한국 국민연금까지 알아보기 (2026년 기준) 보러가기
※ 단, 집을 판 뒤 새 집을 사기 전까지의 과도기 등 특수한 경우에는 최대 12~24개월간 일시적으로 자산 평가를 유예해 주는 정부 규정이 있으므로 매각 타이밍을 정하기 전 회계사와의 상담이 필수적입니다.
3. 내 집에서 계속 살고 싶다면, ‘HEAS (Home Equity Access Scheme)‘ 대출 제도
모든 사람이 은퇴했다고 해서 정든 집을 떠나고 싶어 하지는 않습니다.
평생 살던 동네, 친한 이웃, 자녀들과의 거리 때문에 집을 유지하고 싶지만 당장 현금이 부족하다면 정부의 HEAS가 훌륭한 대안이 됩니다.
HEAS(Home Equity Access Scheme)란?
내가 소유한 집을 담보로 호주 정부(Centrelink)로부터 매달 일정 금액을 대출(역모기지)받아 생활비로 쓰는 제도입니다.
시중 은행의 역모기지 상품보다 상대적으로 이자율이 낮고(현재 연 3.95% 복리), 정부가 직접 운영하므로 안정적입니다.
- 지급 방식: 매달 정기적으로 생활비를 지급받거나, 1년에 최대 2회까지 목돈(Lump sum)으로 나누어 받을 수 있습니다.
- 수령 한도: 본인이 수령할 수 있는 최대 노령연금(Age Pension) 금액의 최대 150%까지 조합하여 연금과 대출금을 함께 수령할 수 있습니다.
HEAS는 평생 무제한으로 생활비를 받을 수 있는 제도가 아닙니다.
받을 수 있는 금액에는 한도가 있고, 그 한도 안에서 대출을 이용하게 됩니다. 그러므로 “집을 담보로 잡으면 죽을 때까지 매달 돈이 나온다”고 생각하면 안 됩니다.
또한, 시간이 지나면서 대출금과 이자가 쌓이면 나중에 집을 팔거나 상속재산을 정리할 때 갚아야 할 금액도 커질 수 있습니다.
결국 HEAS는 내 집을 당장 팔지는 않지만, 집에 묶여 있는 자산의 일부를 미리 생활비로 사용하는 방법이라고 생각하면 이해하기 쉽습니다.
4. HEAS가 ‘노령연금 자산 테스트’에 미치는 영향
HEAS 제도는 자산 테스트 측면에서 다운사이저와 완벽하게 대조되는 강력한 장점을 가지고 있습니다.
- 정기 수령액은 자산/소득 테스트 면제: Retirement Essentials 등 전문가 그룹에 따르면, HEAS를 통해 매 격주마다 정기적으로 통장에 꽂히는 대출 현금은 정부 노령연금의 소득 테스트나 자산 테스트에 전혀 영향을 주지 않습니다. 즉, 이 제도를 쓴다고 해서 내 원래 노령연금이 깎이지 않습니다.
- 담보로 잡힌 주택의 면제 유지: HEAS를 신청해도 내가 살고 있는 주택(Principal Home) 지분은 여전히 정부 자산 테스트에서 100% 면제 상태를 유지합니다.
- 주의(Lump Sum 인출 시): 만약 정기 수령이 아니라 일시불 목돈(Lump Sum)으로 미리 받아 이를 은행 계좌에 넣어두거나 다른 곳에 투자한다면, 그 금액은 자산 테스트 대상이 되므로 주의해야 합니다.
5. HEAS를 이용하면 자녀에게 물려줄 집은 어떻게 될까?
이 부분도 은퇴를 준비하는 분들이 많이 궁금해하는 내용입니다.
HEAS를 이용한다고 해서 집 자체를 정부에 넘기는 것은 아닙니다. 하지만 HEAS로 빌린 돈과 이자가 나중에 상환되어야 하기 때문에, 대출을 이용하지 않았을 때보다 상속으로 남는 금액은 줄어들 수 있습니다.
예를 들어 집을 150만 달러에 팔 수 있는데 HEAS 대출금과 이자를 합쳐 30만 달러를 갚아야 한다면, 다른 비용 등을 제외하고 남는 금액은 그만큼 줄어들게 됩니다.
따라서 HEAS를 생각한다면 현재 생활비가 얼마나 필요한지뿐 아니라 앞으로 자녀에게 어느 정도의 자산을 남기고 싶은지도 함께 생각해 보는 것이 좋습니다.
6. 한눈에 비교하는 다운사이저 vs HEAS
| 구분 | 다운사이저 (Downsizer) | HEAS (정부 주택지분 이용 제도) |
|---|---|---|
| 기존 주택 매각 | 필요 (예) | 불필요 (아니오) |
| 주거 형태 | 작은 집이나 다른 곳으로 이사 | 현재 살던 집에서 계속 거주 가능 |
| 자금의 성격 | 집 판 돈 중 일부를 수퍼에 추가 납입 | 집을 담보로 한 정부 대출금 |
| 대출 이자 | 없음 | 있음 (현재 연 3.95% 복리 이자 누적) |
| Age Pension 자산 테스트 영향 | 매우 큼 (집 판 차액이 자산으로 잡혀 연금이 줄어들 수 있음) | 거의 없음 (정기 수령액 및 주 거주지는 자산 평가에서 면제) |
| 추천 대상 | 큰 집 관리가 부담스럽고 자산을 확실히 현금화하고 싶을 때 | 정든 집을 유지하면서 매달 고정 생활비만 안전하게 늘리고 싶을 때 |
7. 집은 든든한 무기, 서두를 필요는 없습니다
호주에서는 집이 노후의 중요한 자산이 될 수 있습니다. 하지만 주변에서 집을 줄인다고 해서, 혹은 집값이 올랐다고 해서 분위기에 휩쓸려 급하게 결정할 필요는 전혀 없습니다.
특히 정부 노령연금(Age Pension)과의 관계를 꼼꼼히 따져보아야 합니다.
집을 섣불리 팔았다가(다운사이저) 자산 테스트에 걸려 정부 연금이 끊기는 불상사가 생길 수도 있고, 반대로 집을 꼭 쥐고 있다가(HEAS) 나중에 자녀에게 물려줄 유산이 복리 이자 때문에 생각보다 크게 줄어들 수도 있기 때문입니다.
가장 좋은 방법은 55세가 넘어가는 시점부터 나의 은퇴 라이프스타일, 예상 생활비, 정부 연금 수급 자격을 테이블 위에 올려두고 부동산 자산을 어떻게 활용할지 미리 로드맵을 그려보는 것입니다.
(본 글은 일반적인 정보 제공을 목적으로 작성되었습니다. 개인이 처한 자산 상황, 세율, 센터링크 수급 자격에 따라 결과가 판이하게 달라질 수 있으므로, 실제 주택 매각이나 제도 신청 전에는 반드시 공인 회계사(CPA)나 Financial Planner 등 전문가의 자문을 받으시기 바랍니다.)
▶ 다음 4편 예고
이번 글에서는 부동산 자산을 활용해 노후 현금을 만드는 법과 연금 테스트의 비밀을 알아봤습니다.
그렇다면 이렇게 모은 수퍼(Super) 잔액이나 목돈은 은퇴 후 어떤 방식으로 인출해야 세금을 아끼고 가장 효율적일까요?
다음 편에서는 은퇴 전 점진적으로 근무 시간을 줄이며 연금을 수령하는 TRIS(Transition to Retirement Income Stream)와 평생 안정적인 소득을 보장받는 연금 상품(Annuity)의 차이점을 알아보겠습니다.